


Pokazená práčka, oprava auta, nedoplatok za energie alebo nečakaný výdavok u lekára. Stačí jedna nepríjemná situácia a rodinný rozpočet sa môže dostať pod tlak. Možno ste to už zažili a zaskočilo vás to, hoci ste sa snažili šetriť a odkladať nejakú rezervu… No nestačilo to.
Pritom na vytvorenie prvej finančnej rezervy nemusíte zarábať tisíce eur navyše. Dôležitejšie je vedieť, koľko peňazí vám každý mesiac zostáva, nájsť priestor na pravidelné sporenie a dodržať jednoduchý plán.
Napríklad dobrým začiatkom je cieľ 460 eur za 90 dní. Nie je to suma, ktorá vyrieši všetky finančné problémy, ale môže pomôcť zvládnuť výdavok, na ktorý domácnosť nebola pripravená. Ukážeme vám, ako si vytvoriť finančnú rezervu postupne, kde peniaze bezpečne odkladať a ktoré každodenné návyky vám pomôžu šetriť bez zbytočného odopierania.
Prečo je finančná rezerva taká dôležitá?
Možno si poviete, že ok, nejaká rezerva je dôležitá, je fajn mať ju, ale možno neskôr… Údaje Štatistického úradu SR za rok 2025 však ukazujú, že až 26 % ľudí na Slovensku si nemôže dovoliť pokryť neočakávaný výdavok vo výške 461 eur. Ide o výsledok európskeho zisťovania EU-SILC, ktoré sleduje aj materiálnu a sociálnu depriváciu. Takýto výdavok nemusí znamenať žiadny nadštandardný nákup. Môže ísť o opravu nevyhnutného domáceho spotrebiča, náhle problémy s autom alebo inú udalosť, ktorú nemožno jednoducho odložiť na ďalší mesiac.
Finančná rezerva plní 3 základné úlohy. Pomáha zaplatiť neplánovaný účet bez pôžičky, znižuje riziko omeškania pravidelných platieb a dáva domácnosti čas rozhodnúť sa, ako situáciu vyriešiť.
Dôležité je tiež rozlišovať medzi jednorazovým nečakaným výdavkom a dlhodobejším výpadkom príjmu. Rezerva 460 eur môže pomôcť pri menšom probléme, no neposkytne dostatočnú ochranu, ak človek príde o prácu alebo musí niekoľko mesiacov fungovať s nižším príjmom. Preto sa oplatí postupovať v dvoch etapách: najskôr vytvoriť prvú rezervu a potom ju postupne rozšíriť.
Koľko si odkladať, aby ste mali o tri mesiace 460 eur?
Na začiatku nepotrebujete komplikovaný finančný plán. Stačí si určiť konkrétny cieľ a rozdeliť ho na menšie sumy.
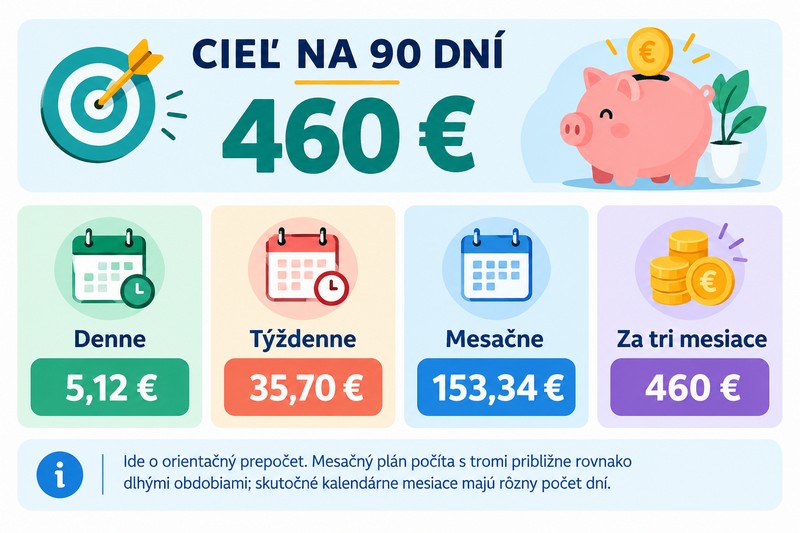
Takýto cieľ je konkrétny, ale nie pre každého rovnako dostupný. Ak domácnosti po zaplatení bývania, potravín, dopravy a ďalších nevyhnutných výdavkov zostáva mesačne len niekoľko desiatok eur, nemá zmysel nútiť ju do odkladania 150 eur. Lepšie je zvoliť pomalšie tempo, ktoré dokáže dlhodobo dodržiavať.
Tri spôsoby, ako začať sporiť
 1. Odkladajte si pevné percento z príjmu.
Často sa odporúča odkladať 5 až 10 % čistého príjmu. Pri mesačnom príjme 1 500 eur to znamená 75 až 150 eur. Za tri mesiace by ste takto získali 225 až 450 eur.
Ak vám rozpočet dovolí odkladať 10 %, cieľ 460 eur bude takmer splnený. Pri nižšom percente môžete chýbajúcu sumu doplniť z jednorazových úspor.
2. Odložte si peniaze hneď po výplate.
Namiesto čakania, čo vám zostane na konci mesiaca, pošlite do rezervy vopred určenú sumu. Môže to byť 30, 50, 80 alebo 150 eur podľa vašich možností.
Pomôcť môže trvalý príkaz nastavený na deň výplaty. Peniaze sa presunú na samostatný účet skôr, ako ich stihnete minúť na menej dôležité nákupy. Podobný postup odporúča aj štátny portál finančného vzdelávania Fininfo.
3. Využite pravidlo jedného percenta.
Každý deň si odložte približne 1 % svojho čistého mesačného príjmu. Pri príjme 1 500 eur je to 15 eur denne, čo by však za 90 dní predstavovalo 1 350 eur. Pre väčšinu ľudí, ktorí začínajú bez rezervy, môže byť takéto tempo zbytočne náročné.
Praktickejšie je odkladať si 1 % mesačného príjmu denne iba vtedy, ak máte dostatočný prebytok. Inak je rozumnejšie nastaviť si denný cieľ 5,12 eura alebo jeho týždenný ekvivalent. Obe metódy vedú k rovnakému výsledku, ale týždenné sporenie býva jednoduchšie na kontrolu.
Praktický plán na 90 dní: Čo robiť každý mesiac
Najlepšie funguje plán, ktorý rozdelí veľký cieľ na malé kroky. Nemusíte každý deň premýšľať nad tým, či ste ušetrili dosť. Stačí raz týždenne skontrolovať výsledok a upraviť výdavky, ak sa vám nedarí držať stanoveného tempa.
Kde peniaze uchovať, aby boli bezpečné a dostupné
Pri finančnej rezerve nie je najdôležitejšie dosiahnuť čo najvyšší výnos. Dôležité je, aby ste sa k peniazom dostali vtedy, keď ich potrebujete, a nemuseli ich vyberať so stratou. Národná banka Slovenska odporúča pri sporení na nečakané výdavky zohľadniť najmä dostupnosť peňazí a podmienky ich výberu. Bežný sporiaci účet preto môže byť na tento účel vhodnejší ako produkt s dlhou viazanosťou.
Peniaze sú oddelené od bežných výdavkov a spravidla rýchlo dostupné.
Poplatky, podmienky úročenia a prevodov.
Okamžitá dostupnosť peňazí.
Môže mať nízke alebo žiadne úročenie.
Môže ponúknuť vyšší úrok.
Predčasný výber môže znamenať stratu úroku alebo sankciu.
Peniaze na nečakané výdavky držte predovšetkým na účte, z ktorého ich môžete rýchlo vybrať. Viazané vklady zvážte až pri úsporách, ktoré nebudete potrebovať okamžite.
Praktické odporúčanie: prvých 460 eur nechajte na dostupnom sporiacom účte. Termínovaný vklad zvažujte až pri tej časti úspor, ktorú nebudete potrebovať okamžite a ktorej prípadná viazanosť vám nebude prekážať.
Overte si tiež, či ide o bankový vklad chránený systémom ochrany vkladov. Pri oprávnených vkladoch je zákonný limit spravidla 100 000 eur na jedného vkladateľa v jednej banke. Podrobnosti uvádza Národná banka Slovenska.
Ak už investujete do akcií, ETF alebo kryptomien, finančnú rezervu od týchto investícií oddeľte. Peniaze určené na opravu auta či zaplatenie účtu by nemali závisieť od toho, či trh práve rastie alebo klesá.
Ako nájsť v domácnosti peniaze navyše
Šetrenie nemusí znamenať, že si prestanete kupovať všetko, čo vám robí radosť. Cieľom je nájsť výdavky, ktoré vám prinášajú malý úžitok, ale pravidelne odčerpávajú peniaze.
 1. Predplatné a digitálne služby
Prezrite si bankový výpis za posledné dva až tri mesiace. Vyhľadajte pravidelné platby za streamovacie služby, aplikácie, úložiská, členstvá, časopisy alebo iné predplatné.
Položte si otázky:
- Používam túto službu aspoň niekoľkokrát mesačne?
- Platím za dve služby, ktoré mi poskytujú takmer rovnaký obsah?
- Nezabudol som zrušiť bezplatné skúšobné obdobie?
Ak zrušíte dve služby po 8 eur mesačne, za 90 dní ušetríte 48 eur. Je to takmer desatina cieľovej rezervy.
2. Potraviny a jedlo mimo domu
Pri potravinách sa oplatí začať plánovaním, nie nakupovaním najlacnejších výrobkov za každú cenu.
- Pred nákupom skontrolujte chladničku, mrazničku a špajzu.
- Zostavte si jedálny plán aspoň na tri až štyri dni.
- Nakupujte so zoznamom a porovnávajte jednotkové ceny.
- Využite zvyšky jedál skôr, ako sa pokazia.
- Obmedzte spontánne objednávanie jedla, ak ho môžete nahradiť jedlom pripraveným doma.
Ak sa vám podarí znížiť výdavky na jedlo mimo domu o 20 eur mesačne, za tri mesiace zostane v rozpočte ďalších 60 eur. Nejde o to, aby ste si odopierali každú reštauráciu. Rozhodujúce je, či je výdavok vedomým rozhodnutím, alebo iba každodenným zvykom.
3. Energie a pravidelné účty
Skontrolujte posledné vyúčtovanie elektriny, plynu, vody a tepla. Zistite, či máte primerane nastavené zálohy a či sa vám neoplatí zmeniť niektorý paušál alebo tarifu. Pri spotrebe pomáhajú jednoduché opatrenia: prať s primerane naplnenou práčkou, neprekurovať miestnosti, vypínať zbytočne svietiace svetlá a sledovať spotrebu teplej vody.
Úspora však závisí od typu bývania, spôsobu vykurovania a skutočnej spotreby. Nie je správne automaticky predpokladať, že každá domácnosť dokáže na energiách ušetriť rovnakú sumu.
4. Impulzívne nákupy
Pri nákupe oblečenia, elektroniky či vybavenia domácnosti si zaveďte jednoduché pravidlo: ak vec nepotrebujete okamžite, počkajte 24 až 48 hodín. Pred nákupom si položte tri otázky:
- Potrebujem túto vec teraz?
- Mám doma niečo, čo plní rovnakú funkciu?
- Kúpil by som si ju aj vtedy, keby nebola v zľave?
Zľava sama osebe neznamená úsporu. Ak kúpite niečo, čo ste nepotrebovali, výdavok ste si iba vytvorili.
MESAČNE
1 650 €
V tomto príklade domácnosti zostáva 150 eur mesačne. Za 90 dní by pri rovnakom tempe odložila približne 450 eur. Na dosiahnutie cieľa 460 eur by potrebovala ešte nájsť 10 eur alebo predĺžiť sporenie o niekoľko dní.
To je dôležitá lekcia: ak rozpočet umožňuje odložiť iba 150 eur mesačne, nemá zmysel plánovať sporenie vo výške 200 eur bez toho, aby ste vedeli, odkiaľ chýbajúce peniaze vezmete.
5 otázok, ktoré vám pomôžu odhaliť priestor na sporenie
Namiesto všeobecnej rady „musím menej míňať“ si položte konkrétne otázky. Odpovede vám pomôžu nájsť zmenu, ktorú skutočne dokážete zaviesť.
 1. Čo by sa stalo, keby som dnes musel zaplatiť 460 eur navyše?
Vedeli by ste sumu uhradiť z úspor bez toho, aby ste siahli na peniaze určené na nájom, hypotéku alebo potraviny? Ak nie, prvá rezerva by mala dostať prednosť pred nepovinnými nákupmi.
2. Ktoré tri výdavky by som vedel obmedziť bez výrazného zhoršenia kvality života?
Nehľadajte automaticky najväčšie položky. Niekedy je jednoduchšie zrušiť nepoužívanú službu, znížiť počet objednávok jedla alebo obmedziť drobné impulzívne nákupy než radikálne meniť rodinný jedálny lístok.
3. Viem presne, koľko mi zostáva po zaplatení nevyhnutných výdavkov?
Ak nie, nezačínajte náročným plánom šetrenia. Najprv si počas mesiaca zapisujte výdavky alebo použite bankovú aplikáciu, tabuľku či obyčajný zošit.
4. Ak mi jeden mesiac nevyjde podľa plánu, vzdám to?
Nemusíte. Ak odložíte menej, než ste plánovali, pokračujte ďalší mesiac. Dôležitejšie než dokonalý výsledok je návyk, ktorý dokážete udržať.
5. Čo urobím, keď prvých 460 eur nasporím?
Nenechajte rezervu splynúť s peniazmi na dovolenku alebo darčeky. Stanovte si ďalší cieľ, napríklad 1 000 eur, a potom postupne rezervu vo výške troch až šiestich mesiacov nevyhnutných výdavkov. Potrebná suma závisí od stability príjmu, počtu členov domácnosti a jej záväzkov.
 Prečítajte si tiež
Prečo sa často predplatné NEoplatí?
A ako ušetriť na predplatnom?
Čo ak domácnosti nezostáva nič?
Nie každá rodina má priestor odkladať 150 eur mesačne. Ak väčšinu príjmu spotrebujú bývanie, energie, potraviny, doprava a splátky, samotná disciplína nemusí stačiť. V takej situácii postupujte inak:
- Začnite sumou 5 až 10 eur týždenne, ak ju môžete bezpečne odložiť.
- Preverte, či máte nárok na dávky, príspevky alebo iné formy pomoci.
- Skontrolujte drahé dlhy, poplatky a zmluvy, pri ktorých by sa dali náklady znížiť.
- Pri dlhodobom nedostatku peňazí vyhľadajte odbornú pomoc skôr, ako začnete riešiť bežné výdavky ďalšou pôžičkou.
Zdroje a foto: Lepsiden.sk, AI vizuál,
fininfo.sk, Štatistický úrad SR